KI-Beratung Beta

Gutscheinbedingungen

*Gültig bis 06.10.2026 auf alle Bücher. Ausgeschlossen sind Zeitschriften, Prozentbücher und Abos | Einlösbar in allen Buchhandlungen von Orell Füssli (ausser Transa Books), Barth Bücher, Buchladen Rapunzel, Papeterie Köhler, Schuler Orell Füssli, Stauffacher und ZAP unter Vorweisung des Gutscheins, auf www.orellfüssli.ch durch Eingabe des Gutscheincodes. Beim Service „eBooks verschenken“ und bei eBook-Käufen via eReader nicht einlösbar | Mindesteinkaufswert: Fr. 30.- | Nicht mit anderen Rabatten kumulierbar.

  • Produktbild: Investororientierte Unternehmenspublizität
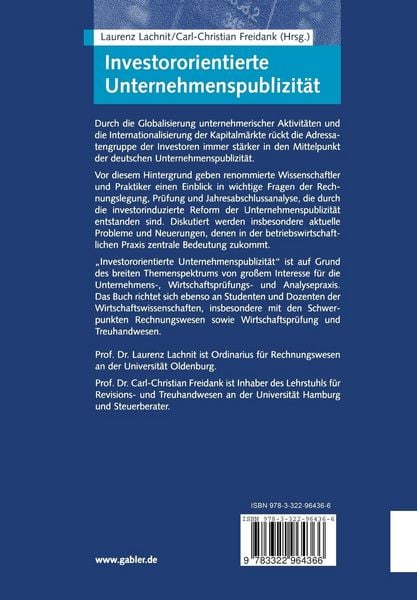
  • Produktbild: Investororientierte Unternehmenspublizität

Investororientierte Unternehmenspublizität Neue Entwicklungen von Rechnungslegung, Prüfung und Jahresabschlussanalyse

Fr. 74.90

inkl. gesetzl. MwSt., Versandkostenfrei


Beschreibung

Produktdetails

Einband

Taschenbuch

Erscheinungsdatum

14.07.2012

Abbildungen

XXII, 832 S. 26 Abb.

Herausgeber

Laurenz Lachnit + weitere

Verlag

Betriebswirtschaftlicher Verlag Gabler

Seitenzahl

832

Maße (L/B/H)

24.4/17/4.6 cm

Gewicht

1453 g

Auflage

Softcover reprint of the original 1st edition 2000

Sprache

Deutsch

ISBN

978-3-322-96436-6

Beschreibung

Portrait

Univ.-Prof. Dr. Carl-Christian Freidank ist Inhaber des Lehrstuhls für Revisions- und Treuhandwesen an der Universität Hamburg und Steuerberater.

Univ.-Prof. Dr. Laurenz Lachnit ist Inhaber des Lehrstuhls für Rechnungswesen an der Universität Oldenburg.

Die Autoren sind renommierte Wissenschaftler und Praktiker des Rechnungs- und Prüfungswesens.


Produktdetails

Einband

Taschenbuch

Erscheinungsdatum

14.07.2012

Abbildungen

XXII, 832 S. 26 Abb.

Herausgeber

Verlag

Betriebswirtschaftlicher Verlag Gabler

Seitenzahl

832

Maße (L/B/H)

24.4/17/4.6 cm

Gewicht

1453 g

Auflage

Softcover reprint of the original 1st edition 2000

Sprache

Deutsch

ISBN

978-3-322-96436-6

Herstelleradresse

Gabler, Betriebswirt.-Vlg
Abraham-Lincoln-Str. 46
65189 Wiesbaden
DE

Email: ProductSafety@springernature.com

Noch keine Bewertungen vorhanden

Verfassen Sie die erste Bewertung zu diesem Artikel

Helfen Sie anderen Kundinnen und Kunden durch Ihre Meinung.

Kundinnen und Kunden meinen

Bewertungen (0)

Weitere Artikel finden Sie in

  • Produktbild: Investororientierte Unternehmenspublizität
  • Produktbild: Investororientierte Unternehmenspublizität
  • Inhaltsübersicht.- I: Rechnungslegung.- Internationale Rechnungslegungspolitik und Unternehmenswertsteigerung.- Neuere Ansätze zur theoretischen Fundierung von Rechnungslegung und Prüfung.- Entstehung von Rechnungslegungsvorschriften.- Zum Aufgabenbereich eines Rechnungslegungsgremiums und eines Rechnungslegungsbeirats gemäß § 342 f. HGB.- Zentrale Unterschiede einer Rechnungslegung gemäß HGB, US-GAAP und IAS.- Optimierungsmodelle für die Konzernabschlußpolitik nach IAS.- Internationale Rechnungslegung als Chance zur Annäherung von externem und internem Rechnungswesen.- Umweltschutz-Reporting und Prüfung.- Einfluß des Steuerentlastungsgesetzes 1999/2000/2002 auf die handelsrechtliche Rechnungslegung.- Die Rechnungslegung der GmbH & Co. KG nach dem KapCoRiLiG.- II: Prüfung.- Entwicklungen in der internationalen Wirtschaftsprüfung.- Neuere Entwicklungen im Rahmen der risikoorientierten Abschlußprüfung.- Darstellung und Prüfung der künftigen Entwicklungsrisiken und -chancen im Lagebericht.- Neuerungen beim Prüfungsbericht und beim Bestätigungsvermerk nach § 321 f. HGB.- Die Prüfung des Risikomanagementsystems gem. § 317 Abs. 4 HGB.- Prüfung von Kapitalflußrechnung und Segmentberichterstattung nach § 297 Abs. 1 HGB bei börsennotierten Muttergesellschaften.- Reform der Unternehmensüberwachung durch den Aufsichtsrat der Aktiengesellschaft.- III: Jahresabschlußanalyse.- Möglichkeiten und Grenzen einer international ausgerichteten Abschlußanalyse.- Probleme bei der Analyse von nach handelsrechtlichen Vorschriften oder internationalen Standards erstellten Konzernabschlüssen.- Ausgestaltung und Aussage der Kapitalflußrechnung nach § 297 Abs. 1 HGB.- Ausgestaltung und Aussage der Segmentberichterstattung nach § 297 Abs. 1 HGB.- Latente Steuernals Problem der Konzernabschlußanalyse.- Geschäfts- oder Firmenwert als Problem der Konzernabschlußanalyse.- Schätzung stiller Reserven als Problem der externen Jahresabschlußanalyse.- Autorenverzeichnis.- Stichwortverzeichnis.